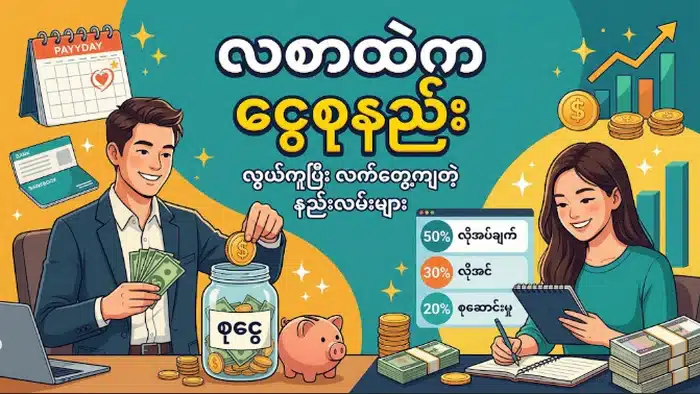
လစာထုတ်တဲ့နေ့မှာ ပျော်ရပေမယ့် လကုန်ခါနီးရင် ပိုက်ဆံက ဘယ်ရောက်သွားမှန်း မသိတော့တဲ့ အတွေ့အကြုံ ရှိဖူးပါသလား။ ဒါက လူတော်တော်များများ ကြုံနေရတဲ့ ပြဿနာပါ။ ဝင်ငွေနည်းလို့ တစ်ခုတည်း မဟုတ်ပါဘူး။ ဝင်ငွေများတဲ့သူတွေတောင် ငွေစုလို့ မရတာ ရှိပါတယ်။ အဓိကအကြောင်းရင်းက ငွေကို ဘယ်လိုခွဲဝေသုံးမလဲဆိုတဲ့ အစီအစဉ် မရှိတာ ပါ။
ဒီပြဿနာကို ဖြေရှင်းပေးမယ့် အလွန်ရိုးရှင်းတဲ့ နည်းလမ်းတစ်ခု ရှိပါတယ်။ 50/30/20 Budget စည်းမျဉ်း ပါ။ ဇယားကွက်ရှုပ်ရှုပ်ထွေးထွေးတွေ၊ ငွေကုန်စာရင်း အသေးစိတ်တွေ မလိုဘဲ ဂဏန်းသုံးလုံးနဲ့ လစာကို စီမံနိုင်ပါတယ်။
ဒီဆောင်းပါးမှာ 50/30/20 စည်းမျဉ်းဆိုတာ ဘာလဲ၊ ဘယ်လိုတွက်ရမလဲ၊ ဥပမာတွေ၊ ကိုယ့်အခြေအနေနဲ့ ကိုက်အောင် ပြင်ဆင်နည်း၊ အမှားတွေနဲ့ ကျင့်သုံးဖို့ အကြံပြုချက်တွေကို အသေးစိတ် ရှင်းပြပါမယ်။
50/30/20 Budget စည်းမျဉ်း ဆိုတာ ဘာလဲ
50/30/20 စည်းမျဉ်းဆိုတာ အခွန်ဖြတ်ပြီးနောက် လက်ထဲရရှိတဲ့ ဝင်ငွေ (Take-home pay) ကို ၃ ပိုင်းခွဲပြီး သုံးတဲ့ နည်းလမ်းပါ။
- ၅၀% – လိုအပ်ချက်များ (Needs)
- ၃၀% – လိုချင်မှုများ (Wants)
- ၂၀% – စုဆောင်းငွေနှင့် အကြွေးဆပ်ငွေ (Savings & Debt Repayment)
ဒီနည်းလမ်းကို အမေရိကန် senator Elizabeth Warren နဲ့ သူ့သမီး Amelia Warren Tyagi တို့ရေးတဲ့ All Your Worth ဆိုတဲ့ စာအုပ်ကနေ လူသိများလာတာပါ။ ရိုးရှင်းတာကြောင့် ကမ္ဘာတစ်ဝန်း စတင်သူတွေ အများကြီး သုံးကြပါတယ်။
အပိုင်း ၁ – လိုအပ်ချက်များ (Needs) – ၅၀%
လိုအပ်ချက်ဆိုတာ မရှိမဖြစ် လိုအပ်တဲ့ အသုံးစရိတ်တွေ ပါ။ မပေးရင် ဘဝရပ်တည်မှုကို တိုက်ရိုက်ထိခိုက်တာမျိုးပါ။
ဥပမာများ
- အိမ်လခ သို့မဟုတ် အိမ်ချေးငွေ
- အဓိက အစားအသောက် (ထမင်း၊ ဟင်းချက်ပစ္စည်း)
- မီးဖိုး၊ ရေဖိုး၊ အင်တာနက်၊ ဖုန်းဘေ (အခြေခံအသုံးအဆောင်)
- အလုပ်သွားလာစရိတ်
- ကျန်းမာရေး အာမခံ၊ ဆေးဝါးစရိတ်
- ကလေးပညာရေးစရိတ်
- အကြွေးများရဲ့ အနည်းဆုံးပေးရမယ့်ပမာဏ
ခွဲခြားရခက်တဲ့ အချက်
အစားအသောက်က လိုအပ်ချက်ဖြစ်ပေမယ့် စားသောက်ဆိုင်မှာ ဈေးကြီးကြီး စားတာက လိုချင်မှုထဲ ပါသွားပါတယ်။ ဖုန်းဘေက လိုအပ်ချက်ဖြစ်ပေမယ့် ဖုန်းအသစ်လဲတာက လိုချင်မှုပါ။ ဒါကြောင့် “အခြေခံအားဖြင့် ဘာလိုလဲ” လို့ ကိုယ့်ကိုကိုယ် မေးကြည့်ပါ။
အရေးကြီးတဲ့ အချက်။ လိုအပ်ချက်တွေက ဝင်ငွေရဲ့ ၅၀% ထက် ကျော်နေရင် အဲဒါက သတိပေးအချက်ပါ။ နောက်ပိုင်းမှာ ဘယ်လိုညှိရမလဲ ရှင်းပြပါမယ်။
အပိုင်း ၂ – လိုချင်မှုများ (Wants) – ၃၀%
လိုချင်မှုဆိုတာ ဘဝကို ပိုပျော်ရွှင်စေပေမယ့် မရှိလည်း ရပ်တည်လို့ရတဲ့ အသုံးစရိတ်တွေ ပါ။
ဥပမာများ
- စားသောက်ဆိုင်မှာ စားတာ၊ ကော်ဖီဆိုင်၊ အပြင်မှာ မှာစားတာ
- ရုပ်ရှင်၊ ဂိမ်း၊ Netflix၊ Spotify စတဲ့ subscription
- အဝတ်အစားအသစ်၊ အလှကုန်၊ ဖက်ရှင်
- ခရီးထွက်တာ၊ အပန်းဖြေတာ
- ဖုန်းအသစ်၊ ဂက်ဂျက်အသစ်
- အားကစားကလပ်၊ ဝါသနာပါ အရာတွေ
လိုချင်မှုကို လုံးဝမသုံးရဘူးလား
မဟုတ်ပါဘူး။ ဒီစည်းမျဉ်းရဲ့ ကောင်းတဲ့အချက်က ပျော်ရွှင်ဖို့ ဘတ်ဂျက်ကို တိတိကျကျ ပေးထားတာ ပါ။ ကိုယ့်ကိုယ်ကို အလွန်အကျွံ တားမြစ်ရင် ဘတ်ဂျက်ကို မကြာခင်စွန့်ပစ်ပြီး ပြန်သုံးမိတတ်ပါတယ်။ ၃၀% အတွင်း ဆိုရင် အပြစ်စိတ်မရှိဘဲ သုံးခွင့်ရှိပါတယ်။
အပိုင်း ၃ – စုဆောင်းငွေနှင့် အကြွေးဆပ်ငွေ – ၂၀%
ဒီအပိုင်းက အနာဂတ်အတွက် ရင်းနှီးမြှုပ်နှံတဲ့ အပိုင်းပါ။
ဥပမာများ
- အရေးပေါ်ငွေ (Emergency Fund) စုတာ
- အနားယူချိန်အတွက် ငွေစုတာ
- ရင်းနှီးမြှုပ်နှံမှု
- အကြွေးကို အနည်းဆုံးပေးရမယ့်ပမာဏထက် ပိုပေးတဲ့ အပိုင်း
- ရေတိုပန်းတိုင်တွေ (ဥပမာ အိမ်ဝယ်ဖို့၊ ကားဝယ်ဖို့ ပထမပေးငွေ)
ဦးစားပေးအစီအစဉ်
၁။ အရင်ဆုံး အရေးပေါ်ငွေ အနည်းဆုံး တစ်လစာ၊ နောက်ပိုင်း ၃ လမှ ၆ လစာအထိ တည်ဆောက်ပါ။
၂။ အတိုးနှုန်းမြင့်တဲ့ အကြွေးတွေကို ထပ်ဆောင်းဆပ်ပါ။
၃။ ပြီးမှ ရေရှည်ရင်းနှီးမြှုပ်နှံမှုတွေဆီ ဆက်သွားပါ။
တွက်ချက်ပုံ ဥပမာများ
ဥပမာ ၁ – လစာ ကျပ် ၁၀ သိန်း (အခွန်ဖြတ်ပြီး)
| အမျိုးအစား | ရာခိုင်နှုန်း | ပမာဏ |
|---|---|---|
| လိုအပ်ချက် | ၅၀% | ကျပ် ၅ သိန်း |
| လိုချင်မှု | ၃၀% | ကျပ် ၃ သိန်း |
| စုငွေ / အကြွေးဆပ် | ၂၀% | ကျပ် ၂ သိန်း |
ဥပမာ ၂ – လစာ ကျပ် ၅ သိန်း
| အမျိုးအစား | ရာခိုင်နှုန်း | ပမာဏ |
|---|---|---|
| လိုအပ်ချက် | ၅၀% | ကျပ် ၂ သိန်း ၅ သောင်း |
| လိုချင်မှု | ၃၀% | ကျပ် ၁ သိန်း ၅ သောင်း |
| စုငွေ / အကြွေးဆပ် | ၂၀% | ကျပ် ၁ သိန်း |
ကိုယ်တိုင်တွက်နည်း
- လိုအပ်ချက် = လစာ × ၀.၅
- လိုချင်မှု = လစာ × ၀.၃
- စုငွေ = လစာ × ၀.၂
ဖုန်းထဲက calculator နဲ့ တစ်မိနစ်အတွင်း တွက်လို့ရပါတယ်။
50/30/20 ကို အဆင့်ဆင့် စတင်ကျင့်သုံးနည်း
အဆင့် ၁ – လက်ထဲရတဲ့ လစဉ်ဝင်ငွေကို သိပါ
အခွန်၊ ဆက်ကြေးတွေ ဖြတ်ပြီးနောက် ဘဏ်အကောင့်ထဲ ရောက်တဲ့ ပမာဏကို ယူပါ။ ဝင်ငွေမတည်မငြိမ်ဖြစ်ရင် (freelance၊ ကုန်သွယ်သူ) လွန်ခဲ့တဲ့ ၃ လ ၆ လရဲ့ အနည်းဆုံးလစာကို အခြေခံယူတာ ပိုလုံခြုံပါတယ်။
အဆင့် ၂ – ပြီးခဲ့တဲ့ လ ၃ လစာ အသုံးစရိတ်ကို ပြန်ကြည့်ပါ
ဘဏ်စာရင်းရှင်းတမ်း၊ mobile wallet၊ ငွေသားမှတ်တမ်းတွေကို ပြန်ကြည့်ပြီး ကိုယ့်ငွေ ဘယ်ရောက်သွားလဲဆိုတာ သိအောင်လုပ်ပါ။ ဒီအဆင့်မှာ အံ့ဩစရာတွေ တွေ့တတ်ပါတယ်။ သတိမထားမိတဲ့ subscription တွေ၊ နေ့စဉ်ကော်ဖီတွေ၊ အွန်လိုင်းဈေးဝယ်တာတွေပါ။
အဆင့် ၃ – အသုံးစရိတ်ကို ၃ မျိုး ခွဲပါ
တစ်ခုချင်းစီကို Needs၊ Wants၊ Savings ဆိုပြီး အမျိုးအစားခွဲပါ။ ပြီးရင် ရာခိုင်နှုန်းဘယ်လောက်စီ ဖြစ်နေလဲ တွက်ကြည့်ပါ။
အဆင့် ၄ – အလွန်အကျွံ ဖြစ်နေတဲ့အပိုင်းကို ညှိပါ
အကယ်၍ လိုချင်မှုက ၄၅% ရှိနေရင် ၃၀% ဆီ တဖြည်းဖြည်း လျှော့ပါ။ တစ်လတည်းနဲ့ ပြောင်းဖို့ မလိုပါဘူး။ တစ်လကို ၅% ဆီ လျှော့တာမျိုး စမ်းကြည့်ပါ။
အဆင့် ၅ – စုငွေကို အလိုအလျောက် ဖြစ်အောင် လုပ်ပါ
လစာရတဲ့နေ့မှာပဲ ၂၀% ကို သီးခြားအကောင့်ဆီ အလိုအလျောက် လွှဲလိုက်ပါ။ “ကျန်တာကို စုမယ်” မဟုတ်ဘဲ “အရင်စုပြီး ကျန်တာကို သုံးမယ်” ဆိုတဲ့ စိတ်ထားက အရေးကြီးပါတယ်။ ကျန်တာကို စုမယ်ဆိုရင် ကျန်တာက ဘယ်တော့မှ မရှိတတ်ပါဘူး။
အဆင့် ၆ – လစဉ် သုံးသပ်ပါ
လကုန်ရင် ၁၀ မိနစ်လောက် ပေးပြီး ရာခိုင်နှုန်းတွေ ကိုက်လား ပြန်ကြည့်ပါ။ အလေ့အကျင့်ဖြစ်လာရင် ပိုလွယ်သွားပါလိမ့်မယ်။
ဝင်ငွေနည်းရင် ဒီစည်းမျဉ်း သုံးလို့ရလား
လိုအပ်ချက်က ၅၀% ထက် ကျော်နေရင်
အိမ်လခ၊ အစားအသောက်တွေက ဝင်ငွေရဲ့ ၆၀% သို့မဟုတ် ၇၀% ယူသွားတာမျိုး ရှိတတ်ပါတယ်။ ဒါဆိုရင် 50/30/20 ကို အခြေအနေနဲ့ ကိုက်အောင် ပြောင်းပါ။
| ပုံစံ | လိုအပ်ချက် | လိုချင်မှု | စုငွေ |
|---|---|---|---|
| စံပုံစံ | ၅၀% | ၃၀% | ၂၀% |
| ဝင်ငွေနည်းသူ | ၆၀% | ၂၅% | ၁၅% |
| ပိုမလိုက်နိုင်သူ | ၇၀% | ၂၀% | ၁၀% |
စုငွေ ၁၀% ပဲဖြစ်ဖြစ် ဘာမှမစုတာထက် ကောင်းပါတယ်။ အရေးကြီးတာက အလေ့အကျင့်ဖန်တီးတာပါ။ ဝင်ငွေတိုးလာတဲ့အခါ ရာခိုင်နှုန်းကို တဖြည်းဖြည်း မြှင့်သွားလို့ ရပါတယ်။
လိုအပ်ချက်ကို လျှော့ဖို့ နည်းလမ်းများ
- အိမ်လခ လျှော့လို့ရမယ့် နေရာ ရှာတာ၊ အခန်းတူ (roommate) ရှာတာ
- ဖုန်းနဲ့ အင်တာနက်အစီအစဉ် ပိုသက်သာတာ ပြောင်းတာ
- အိမ်မှာ ချက်စားတာကို တိုးတာ
- ဘီလ်တွေကို နှိုင်းယှဉ်ပြီး ပိုသက်သာတာ ရွေးတာ
ဝင်ငွေမြှင့်ဖို့ စဉ်းစားပါ
ရှေ့မှာ ဖြတ်လို့မရတော့ဘူးဆိုရင် ဝင်ငွေပမာဏကို တိုးဖို့ စဉ်းစားရပါမယ်။ အချိန်ပိုင်းအလုပ်၊ အွန်လိုင်းမှာ ကိုယ့်ကျွမ်းကျင်မှု ရောင်းချတာ၊ လစာတိုးဖို့ တောင်းဆိုတာတွေ ပါပါတယ်။
ဝင်ငွေများသူများအတွက်ရော
ဝင်ငွေမြင့်သူတွေအတွက် ၅၀% လိုအပ်ချက်က လွယ်လွယ်ကူကူ ထိန်းလို့ရပါတယ်။ ဒါဆိုရင် စုငွေကို ၂၀% ထက် ပိုမြှင့်ပါ။ ဥပမာ ၅၀/၂၀/၃၀ ဒါမှမဟုတ် ၄၀/၂၀/၄၀ စသဖြင့် ပြောင်းပြီး စုငွေကို ၃၀% ၊ ၄၀% အထိ တိုးနိုင်ပါတယ်။ စောစောစီးစီး ပိုစုရင် ရေရှည်မှာ အကျိုးကြီးပါတယ်။
50/30/20 ရဲ့ အားသာချက်များ
- ရိုးရှင်းတယ်။ ဂဏန်းသုံးလုံးပဲ မှတ်ရတယ်။
- ပြောင်းလွယ်ပြင်လွယ်တယ်။ ကိုယ့်အခြေအနေနဲ့ ကိုက်အောင် ရာခိုင်နှုန်းကို ညှိလို့ရတယ်။
- စတင်သူအတွက် သင့်တော်တယ်။ ငွေစာရင်း အသေးစိတ် မှတ်စရာ မလိုဘူး။
- ပျော်ရွှင်မှုကိုလည်း ထည့်စဉ်းစားတယ်။ လိုချင်မှုအတွက် ဘတ်ဂျက်ပေးထားတာမို့ ဆက်လက်လိုက်နာဖို့ လွယ်တယ်။
- စုငွေကို ဦးစားပေးတယ်။
50/30/20 ရဲ့ အားနည်းချက်များ
- ဈေးကြီးတဲ့ မြို့ကြီးတွေမှာ ၅၀% နဲ့ လိုအပ်ချက် မလောက်နိုင်ဘူး။
- အကြွေးအများကြီးရှိသူအတွက် ၂၀% က မလုံလောက်နိုင်ဘူး။
- ဝင်ငွေမတည်ငြိမ်သူအတွက် ပုံသေရာခိုင်နှုန်း ခက်ခဲတယ်။
- လိုအပ်ချက်နဲ့ လိုချင်မှု ခွဲခြားတာကို လူတစ်ဦးချင်းစီ မတူနိုင်ဘူး။
ဒါကြောင့် ဒီစည်းမျဉ်းကို လမ်းညွှန်ချက်အဖြစ် ယူဆပါ။ တင်းကျပ်တဲ့ ဥပဒေအဖြစ် မယူဆပါနဲ့။
မကြာခဏ ဖြစ်တတ်တဲ့ အမှားများ
၁။ ဝင်ငွေကို အခွန်မဖြတ်ခင် ပမာဏနဲ့ တွက်တာ
လက်ထဲရတဲ့ ပမာဏကိုသာ အခြေခံပါ။
၂။ ကြွေးဆပ်ငွေအနည်းဆုံးကို လိုအပ်ချက်မှာ မထည့်တာ
အနည်းဆုံးပေးရမယ့်ပမာဏက လိုအပ်ချက်ပါ။ ပိုပေးတဲ့အပိုင်းကမှ ၂၀% ထဲ ဝင်ပါတယ်။
၃။ လိုချင်မှုကို လိုအပ်ချက်လို့ မှတ်ယူတာ
“ဒါမရှိရင် မဖြစ်ဘူး” လို့ ကိုယ့်ကိုကိုယ် စိတ်ချတာမျိုးပါ။ ပုံမှန် စစ်ဆေးကြည့်ပါ။
၄။ စုငွေကို အရင်မခွဲဘဲ ကျန်တာကို စုမယ်လို့ မျှော်တာ
စုငွေကို အလိုအလျောက်ဖြစ်အောင် လုပ်ပါ။
၅။ တစ်လတည်းနဲ့ ပြီးပြည့်စုံမယ်လို့ မျှော်တာ
ပထမလတွေမှာ မှားမှာပါပဲ။ မှားရင် စိတ်မပျက်ဘဲ ပြန်ညှိပါ။
စာရင်းမှတ်ဖို့ အသုံးဝင်တဲ့ နည်းလမ်းများ
- စာအုပ်ငယ်လေးနဲ့ မှတ်တာ။ ရိုးရှင်းပြီး အကောင်းဆုံးအစပါ။
- Spreadsheet (Google Sheets/Excel)။ အမျိုးအစားခွဲပြီး ရာခိုင်နှုန်း အလိုအလျောက်တွက်ခိုင်းလို့ရတယ်။
- Budgeting app များ။ ဖုန်းနဲ့ စာရင်းမှတ်ဖို့ လွယ်တယ်။
- Envelope နည်း။ ငွေသားကို အမျိုးအစားအလိုက် စာအိတ်ထဲ ခွဲထည့်ပြီး ကုန်ရင် ရပ်တာ။ လိုချင်မှုအသုံးစရိတ် ထိန်းဖို့ ထိရောက်ပါတယ်။
မကြာခဏ မေးလေ့ရှိသော မေးခွန်းများ (FAQ)
Q၁။ 50/30/20 စည်းမျဉ်းဆိုတာ ဘာလဲ။
အခွန်ဖြတ်ပြီး ရတဲ့ဝင်ငွေကို လိုအပ်ချက် ၅၀%၊ လိုချင်မှု ၃၀%၊ စုငွေနဲ့ အကြွေးဆပ် ၂၀% ဆိုပြီး ခွဲသုံးတဲ့ ဘတ်ဂျက်နည်းလမ်း ဖြစ်ပါတယ်။
Q၂။ ဝင်ငွေ မတည်ငြိမ်ရင် သုံးလို့ရလား။
ရပါတယ်။ လွန်ခဲ့တဲ့လတွေရဲ့ အနည်းဆုံးဝင်ငွေကို အခြေခံယူပါ။ ဝင်ငွေပိုရတဲ့လမှာ ပိုလျှံတဲ့ပမာဏကို စုငွေထဲ ထည့်ပါ။
Q၃။ အရေးပေါ်ငွေနဲ့ အကြွေးဆပ်တာ ဘယ်ဟာအရင်လဲ။
အရင်ဆုံး အရေးပေါ်ငွေ အနည်းငယ် တည်ဆောက်ပါ။ ပြီးမှ အတိုးမြင့်တဲ့ အကြွေးကို ဦးစားပေးဆပ်ပါ။ အကြွေးဆပ်နည်းလမ်းတွေကို ကျွန်တော်တို့ရဲ့ Snowball နှင့် Avalanche ဆောင်းပါးမှာ ဆက်လေ့လာနိုင်ပါတယ်။
Q၄။ လိုချင်မှု ၃၀% ကို မသုံးဘဲ စုလို့ရလား။
ရပါတယ်။ ဒါပေမယ့် လုံးဝမသုံးဘဲ နေရင် ရေရှည်ဆက်လုပ်ဖို့ ခက်တတ်ပါတယ်။ အနည်းငယ်တော့ ထားသင့်ပါတယ်။
Q၅။ ဘယ်လောက်ကြာရင် အကျိုးရလဒ် မြင်ရမလဲ။
၂ လ ၃ လလောက် ဆက်လုပ်ရင် အလေ့အကျင့်ဖြစ်လာပြီး စုငွေ တိုးလာတာကို မြင်ရပါလိမ့်မယ်။
50/30/20 Budget စည်းမျဉ်းက ရှုပ်ထွေးတဲ့ ငွေကြေးစီမံခန့်ခွဲမှုကို ဂဏန်းသုံးလုံးနဲ့ ရိုးရှင်းအောင် လုပ်ပေးတဲ့ နည်းလမ်းပါ။ ပြီးပြည့်စုံတဲ့ စည်းမျဉ်းတော့ မဟုတ်ပါဘူး။ ဒါပေမယ့် ငွေစုတာကို စတင်ဖို့ အကောင်းဆုံး အခြေခံ တစ်ခု ဖြစ်ပါတယ်။
အဓိကအချက်တွေကို ပြန်ချုပ်ရရင်
- လက်ထဲရတဲ့ဝင်ငွေကို ၅၀% လိုအပ်ချက်၊ ၃၀% လိုချင်မှု၊ ၂၀% စုငွေ ဆိုပြီး ခွဲပါ။
- ကိုယ့်အခြေအနေနဲ့ မကိုက်ရင် ရာခိုင်နှုန်းကို ညှိပါ။
- စုငွေကို အရင်ခွဲပြီး အလိုအလျောက်ဖြစ်အောင် လုပ်ပါ။
- လစဉ် သုံးသပ်ပြီး ဆက်လက် တိုးတက်အောင် လုပ်ပါ။
ဒီလကတည်းက စတင်ဖို့ ၃ ဆင့်
၁။ လက်ထဲရတဲ့ လစဉ်ဝင်ငွေကို တွက်ပါ။
၂။ ဝင်ငွေကို ၅၀/၃၀/၂၀ နဲ့ မြှောက်ပြီး ပမာဏသုံးခု ရှာပါ။
၃။ ၂၀% ကို လစာရတဲ့နေ့မှာပဲ သီးခြားအကောင့်ဆီ လွှဲပါ။
ငွေစုတာက ဝင်ငွေများမှ လုပ်လို့ရတာ မဟုတ်ပါဘူး။ စည်းကမ်းနဲ့ အစီအစဉ်ရှိမှ လုပ်လို့ရတာပါ။ ယနေ့ စတင်လိုက်ပါ။
ဤဆောင်းပါးသည် အထွေထွေ ပညာပေးအချက်အလက်သာ ဖြစ်ပြီး ပရော်ဖက်ရှင်နယ် ဘဏ္ဍာရေးအကြံပေးချက် မဟုတ်ပါ။ ကိုယ်ပိုင်အခြေအနေအတွက် ဆုံးဖြတ်ချက်မချမီ အထူးပြုပညာရှင်နဲ့ တိုင်ပင်ပါ။