အကြွေးကို မြန်မြန်ဆပ်နည်း – Snowball နှင့် Avalanche နည်းလမ်း (ဘယ်နည်းက ပိုကောင်းသလဲ)
အကြွေးဆိုတာ လူတော်တော်များများ ကြုံဖူးတဲ့ အရာပါ။ ဆိုင်ကယ်ချေးငွေ၊ ဖုန်းအရစ်ကျ၊ ခရက်ဒစ်ကတ်၊ မိတ်ဆွေဆီက ချေးထားတာ၊ ဆေးကုသစရိတ်အတွက် ချေးထားတာ စသဖြင့် အကြွေးတွေ တစ်ခုပေါ်တစ်ခု စုပုံလာတတ်ပါတယ်။ အကြွေးများလာတဲ့အခါ “ဘယ်ဟာကို အရင်ဆပ်ရမလဲ” ဆိုတဲ့ မေးခွန်းက ခေါင်းစား စရာ ဖြစ်လာပါတယ်။
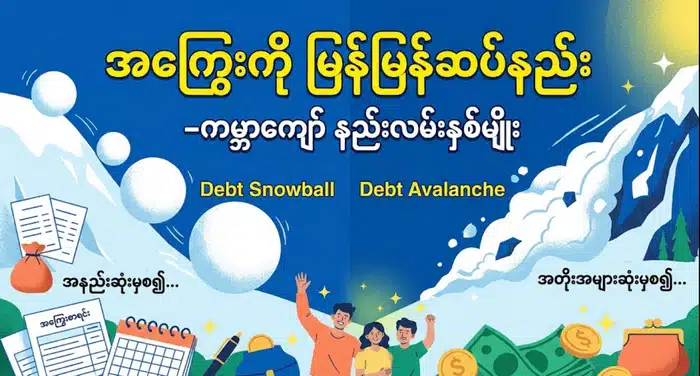
ဒီမေးခွန်းအတွက် ကမ္ဘာကျော် နည်းလမ်းနှစ်မျိုး ရှိပါတယ်။ Debt Snowball နဲ့ Debt Avalanche ပါ။ နှစ်ခုစလုံးက အကြွေးကို စနစ်တကျ ဆပ်ဖို့ ကူညီပေးပေမယ့် အလုပ်လုပ်ပုံ မတူပါဘူး။ တစ်ခုက စိတ်ဓာတ်ကို အဓိကထားပြီး၊ နောက်တစ်ခုက ငွေကို အဓိကထားပါတယ်။
ဒီဆောင်းပါးမှာ နည်းလမ်းနှစ်ခုကို အသေးစိတ် ရှင်းပြပါမယ်။ တွက်ချက်ပုံ ဥပမာ၊ အားသာချက်၊ အားနည်းချက်၊ ဘယ်လိုလူတွေအတွက် ဘယ်နည်းက သင့်လျော်သလဲဆိုတာကိုလည်း ပြောပြပါမယ်။ ဖတ်ပြီးရင် သင့်အကြွေးကို ဆပ်ဖို့ ရှင်းရှင်းလင်းလင်း အစီအစဉ်တစ်ခု ရလိမ့်မယ်လို့ မျှော်လင့်ပါတယ်။
အကြွေးကို မဆပ်ခင် အရင်လုပ်ရမယ့် အချက်များ
နည်းလမ်းနှစ်ခုကို မစခင် အခြေခံပြင်ဆင်မှု လုပ်ထားဖို့ လိုပါတယ်။
၁။ အကြွေးအားလုံးကို စာရင်းပြုစုပါ
စာရွက်ပေါ်မှာဖြစ်ဖြစ်၊ Excel သို့မဟုတ် ဖုန်းထဲက note ထဲမှာဖြစ်ဖြစ် အကြွေးတစ်ခုချင်းစီရဲ့ အချက်အလက်တွေကို ရေးပါ။
- အကြွေးအမည် (ဘယ်သူ့ဆီ၊ ဘာအတွက်)
- လက်ကျန်ပမာဏ
- အတိုးနှုန်း (တစ်နှစ်လျှင် သို့မဟုတ် တစ်လလျှင် ရာခိုင်နှုန်း)
- လစဉ် အနည်းဆုံး ပေးရမယ့်ပမာဏ
- ပေးရမယ့်နေ့
အကြွေးကို မျက်စိမှိတ်ပြီး ရှောင်နေရင် အတိုးက ဆက်တက်နေပါလိမ့်မယ်။ စာရင်းချလိုက်တာနဲ့ ပြဿနာရဲ့ အရွယ်အစားကို မြင်ရပြီး ထိန်းချုပ်လို့ ရလာပါတယ်။
၂။ လစဉ်ဝင်ငွေနဲ့ အသုံးစရိတ်ကို တွက်ပါ
လစဉ် ဝင်ငွေကနေ မရှိမဖြစ်စရိတ်တွေကို နုတ်ပါ။ အိမ်လခ၊ အစားအသောက်၊ ခရီးစရိတ်၊ ဘီလ်တွေပါ။ ကျန်တဲ့ငွေက အကြွေးဆပ်ဖို့ သုံးနိုင်တဲ့ ငွေပါ။ ဒီပမာဏက နည်းနေရင်တောင် စိတ်မပျက်ပါနဲ့။ နည်းလမ်းနှစ်ခုစလုံးက ပမာဏနည်းနည်းနဲ့ စလို့ရပါတယ်။
၃။ အနည်းဆုံးပေးရမယ့်ပမာဏ (Minimum Payment) ကို အမြဲပေးပါ
နည်းလမ်းနှစ်ခုစလုံးမှာ အကြွေးအားလုံးအတွက် အနည်းဆုံးပေးရမယ့် ပမာဏကို အချိန်မှန်ပေးရပါမယ်။ မပေးရင် ဒဏ်ကြေးနဲ့ အတိုးတွေ ထပ်တက်လာပြီး အကြွေးက ပိုဆိုးသွားပါလိမ့်မယ်။ ပိုလျှံတဲ့ငွေကိုသာ ရွေးချယ်ထားတဲ့ အကြွေးတစ်ခုတည်းမှာ အာရုံစိုက်ပြီး ထပ်ပေးရတာပါ။
Debt Snowball နည်းလမ်း ဆိုတာ ဘာလဲ
Debt Snowball ဆိုတာ လက်ကျန်ပမာဏ အနည်းဆုံး အကြွေးကို အရင်ဆုံး ဆပ်တဲ့နည်း ဖြစ်ပါတယ်။ အတိုးနှုန်း ဘယ်လောက်ရှိတယ်ဆိုတာကို မထည့်တွက်ပါဘူး။ ပမာဏအသေးဆုံးကို အရင်ရှင်းပါတယ်။
နာမည်ကတော့ နှင်းလုံးလိမ့်သလို အရှိန်ရလာတဲ့ သဘောကနေ လာပါတယ်။ နှင်းလုံးလေးက တောင်ပေါ်ကနေ လိမ့်ဆင်းလာရင် နှင်းတွေ ပိုကပ်ပြီး ကြီးလာသလိုပါပဲ။
လုပ်ဆောင်ပုံ အဆင့်ဆင့်
၁။ အကြွေးအားလုံးကို လက်ကျန်ပမာဏ ငယ်ရာကနေ ကြီးရာသို့ စီပါ။
၂။ အကြွေးအားလုံးအတွက် အနည်းဆုံးပေးရမယ့်ပမာဏကို ပေးပါ။
၃။ ပိုလျှံတဲ့ငွေအားလုံးကို အသေးဆုံးအကြွေးမှာ ထပ်ပေးပါ။
၄။ အသေးဆုံးအကြွေး ပြီးသွားရင်၊ အဲဒီအကြွေးအတွက် ပေးနေတဲ့ ငွေအားလုံးကို နောက်အသေးဆုံးအကြွေးမှာ ပေါင်းထည့်ပါ။
၅။ အကြွေးအားလုံး ကုန်သည်အထိ ဒီလိုပဲ ဆက်လုပ်ပါ။
Snowball ရဲ့ အားသာချက်များ
- အောင်မြင်မှုကို မြန်မြန်မြင်ရတယ်။ အကြွေးငယ်တွေ မြန်မြန်ပြီးသွားတဲ့အတွက် “ငါလုပ်နိုင်တယ်” ဆိုတဲ့ စိတ်ခွန်အား ရလာတယ်။
- အကြွေးအရေအတွက် လျော့သွားတယ်။ ဘီလ်နဲ့ သတိပေးချက်တွေ နည်းလာတဲ့အတွက် စိတ်ပေါ့ပါးလာတယ်။
- ဆက်လုပ်ဖို့ လွယ်တယ်။ လူတော်တော်များများက အလယ်မှာ လက်လျှော့တတ်ပေမယ့် ဒီနည်းက အားတက်စရာ အကြောင်းရင်းတွေ ပေးနေတယ်။
Snowball ရဲ့ အားနည်းချက်များ
- အတိုးနှုန်းမြင့်တဲ့ အကြွေးက ပမာဏကြီးရင် နောက်ကျပြီးမှ ဆပ်ရတာမို့ စုစုပေါင်း အတိုး ပိုပေးရနိုင်တယ်။
- အကြွေးအားလုံး ကုန်ဖို့ အချိန် အနည်းငယ် ပိုကြာနိုင်တယ်။
Debt Avalanche နည်းလမ်း ဆိုတာ ဘာလဲ
Debt Avalanche ဆိုတာ အတိုးနှုန်း အမြင့်ဆုံး အကြွေးကို အရင်ဆုံး ဆပ်တဲ့နည်း ဖြစ်ပါတယ်။ လက်ကျန်ပမာဏ ဘယ်လောက်ရှိတယ်ဆိုတာကို မထည့်တွက်ပါဘူး။
နာမည်က နှင်းလျှောကျသလို ကြီးမားတဲ့ အရာကို အရင်ဖယ်ရှားတဲ့ သဘောကနေ လာတာပါ။ အတိုးမြင့်တဲ့ အကြွေးက သင့်ငွေကို အမြန်ဆုံး စားသုံးနေတဲ့ အကြွေးမို့ အဲဒါကို အရင်ရှင်းတာပါ။
လုပ်ဆောင်ပုံ အဆင့်ဆင့်
၁။ အကြွေးအားလုံးကို အတိုးနှုန်း မြင့်ရာကနေ နိမ့်ရာသို့ စီပါ။
၂။ အကြွေးအားလုံးအတွက် အနည်းဆုံးပေးရမယ့်ပမာဏကို ပေးပါ။
၃။ ပိုလျှံတဲ့ငွေအားလုံးကို အတိုးအမြင့်ဆုံး အကြွေးမှာ ထပ်ပေးပါ။
၄။ အဲဒီအကြွေး ပြီးသွားရင် နောက်အတိုးအမြင့်ဆုံး အကြွေးကို ဆက်ဆပ်ပါ။
Avalanche ရဲ့ အားသာချက်များ
- စုစုပေါင်း အတိုးပေးရမှု အနည်းဆုံး ဖြစ်တယ်။ သင်္ချာအရ ငွေအသက်သာဆုံး နည်းလမ်းပါ။
- အကြွေးကင်းစင်ရောက်ချိန် အတိုဆုံး ဖြစ်နိုင်တယ်။
- အတိုးမြင့်တဲ့ ခရက်ဒစ်ကတ်လို အကြွေးကို ဦးစားပေးရှင်းပေးတယ်။
Avalanche ရဲ့ အားနည်းချက်များ
- အတိုးအမြင့်ဆုံးအကြွေးက ပမာဏကြီးနေရင် ပထမဆုံးအကြွေး ပြီးဖို့ ကြာနိုင်တယ်။ ရလဒ်မြင်ရတာ နှေးတဲ့အတွက် စိတ်ပျက်ပြီး လက်လျှော့တတ်တယ်။
- စည်းကမ်းနဲ့ ထိန်းကျောင်းမှု ပိုလိုတယ်။
ဥပမာနဲ့ နှိုင်းယှဉ်ကြည့်ရအောင်
ဥပမာအနေနဲ့ ကိုမောင်မောင်မှာ အောက်ပါအကြွေး ၄ ခု ရှိတယ်ဆိုပါစို့။
| အကြွေး | လက်ကျန် | အတိုးနှုန်း (တစ်နှစ်) |
|---|---|---|
| မိတ်ဆွေထံ ချေးထားငွေ | ကျပ် ၂ သိန်း | ၀% |
| ခရက်ဒစ်ကတ် | ကျပ် ၅ သိန်း | ၂၄% |
| ဖုန်းအရစ်ကျ | ကျပ် ၈ သိန်း | ၁၈% |
| ဆိုင်ကယ်ချေးငွေ | ကျပ် ၃၀ သိန်း | ၁၂% |
ကိုမောင်မောင်က အနည်းဆုံးပေးရမယ့်ပမာဏအပြင် လစဉ် ထပ်ဆောင်း ကျပ် ၁ သိန်း ပိုပေးနိုင်တယ်လို့ ယူဆပါမယ်။
Snowball နည်းနဲ့ဆိုရင်
လက်ကျန်ပမာဏ ငယ်ရာကနေ ကြီးရာသို့ ဆပ်ရပါမယ်။
၁။ မိတ်ဆွေထံ ချေးငွေ (၂ သိန်း)
၂။ ခရက်ဒစ်ကတ် (၅ သိန်း)
၃။ ဖုန်းအရစ်ကျ (၈ သိန်း)
၄။ ဆိုင်ကယ်ချေးငွေ (၃၀ သိန်း)
ပထမဆုံးအကြွေးက အတိုး မရှိပေမယ့် မြန်မြန်ပြီးသွားတဲ့အတွက် စိတ်ဓာတ်အတွက် အရမ်းကောင်းပါတယ်။ ဒါပေမယ့် ၂၄% အတိုးရှိတဲ့ ခရက်ဒစ်ကတ်ကို ဒုတိယမှ ဆပ်ရတာမို့ အဲဒီအတွက် အတိုး အနည်းငယ် ပိုပေးရပါမယ်။
Avalanche နည်းနဲ့ဆိုရင်
အတိုးနှုန်း မြင့်ရာကနေ နိမ့်ရာသို့ ဆပ်ရပါမယ်။
၁။ ခရက်ဒစ်ကတ် (၂၄%)
၂။ ဖုန်းအရစ်ကျ (၁၈%)
၃။ ဆိုင်ကယ်ချေးငွေ (၁၂%)
၄။ မိတ်ဆွေထံ ချေးငွေ (၀%)
ဒီနည်းမှာ အတိုးအမြင့်ဆုံးကို အရင်ရှင်းလိုက်တဲ့အတွက် အတိုးပေးရတဲ့ ငွေပမာဏ စုစုပေါင်း အနည်းဆုံး ဖြစ်ပါတယ်။
နိဂုံးချုပ်ကြည့်ရင်
ဒီဥပမာမှာ နည်းလမ်းနှစ်ခုကြားက ကွာခြားချက်က ပမာဏအရ ကြီးမားမှာ မဟုတ်ပါဘူး။ ဘာကြောင့်လဲဆိုတော့ ဒီအကြွေးတွေရဲ့ အကြီးဆုံးအပိုင်းက ဆိုင်ကယ်ချေးငွေ ဖြစ်ပြီး အတိုးနှုန်း အလယ်အလတ်သာ ရှိလို့ပါ။ အတိုးနှုန်းကွာခြားချက်ကြီးပြီး အကြွေးပမာဏကြီးလေလေ Avalanche ရဲ့ အကျိုးကို ပိုမြင်ရလေလေ ဖြစ်ပါတယ်။
မှတ်ချက်။ အပေါ်က ဥပမာက နည်းလမ်းရဲ့ အလုပ်လုပ်ပုံကို နားလည်စေဖို့ ရည်ရွယ်တာပါ။ တကယ့်ကိန်းဂဏန်းတွေက သင့်အကြွေးအမျိုးအစား၊ အတိုးတွက်ပုံ၊ ဒဏ်ကြေးစည်းမျဉ်းတွေပေါ် မူတည်ပြီး ကွာနိုင်ပါတယ်။ ချေးထားတဲ့ အဖွဲ့အစည်းရဲ့ စာချုပ်ကို ပြန်စစ်ပါ။
Snowball နဲ့ Avalanche ကို တစ်ချက်တည်း နှိုင်းယှဉ်ချက်
| အချက် | Debt Snowball | Debt Avalanche |
|---|---|---|
| ဦးစားပေးမှု | လက်ကျန်အနည်းဆုံး | အတိုးနှုန်းအမြင့်ဆုံး |
| အဓိကအားသာချက် | စိတ်ဓာတ်ခိုင်မာစေတယ် | အတိုးအသက်သာဆုံး |
| ပထမအကြွေး ပြီးမြောက်ချိန် | မြန်တယ် | နှေးနိုင်တယ် |
| စုစုပေါင်း အတိုးပေးရမှု | နည်းနည်းပိုများနိုင်တယ် | အနည်းဆုံး |
| သင့်တော်သူ | အားတက်စရာ လိုအပ်သူ | စည်းကမ်းကောင်းသူ |
ဘယ်နည်းလမ်းကို ရွေးသင့်သလဲ
အဖြေက “သင့်စရိုက်နဲ့ အခြေအနေပေါ် မူတည်တယ်” ပါ။
Snowball ကို ရွေးသင့်တဲ့ အခြေအနေများ
- အရင်က အကြွေးဆပ်ဖို့ ကြိုးစားပြီး လက်လျှော့ခဲ့ဖူးသူ
- အကြွေးအရေအတွက် များပြီး စိတ်ပင်ပန်းနေသူ
- အောင်မြင်မှုလေးတွေ မြင်မှ ဆက်လုပ်ချင်စိတ် ရှိသူ
- အကြွေးတွေရဲ့ အတိုးနှုန်းတွေ အတော်လေး ဆင်တူနေသူ
Avalanche ကို ရွေးသင့်တဲ့ အခြေအနေများ
- အတိုးနှုန်းမြင့်တဲ့ အကြွေး (ဥပမာ ခရက်ဒစ်ကတ်) ပမာဏကြီးကြီး ရှိနေသူ
- ရေရှည်အတွက် ငွေကုန်ကျစရိတ် အနည်းဆုံးကို ဦးစားပေးသူ
- စည်းကမ်းကောင်းပြီး ရလဒ်နှေးရင်လည်း ဆက်လုပ်နိုင်သူ
အလယ်အလတ်နည်း (Hybrid)
နည်းလမ်းနှစ်ခုကို ပေါင်းသုံးလို့လည်း ရပါတယ်။ ဥပမာ အတိုးနှုန်း အလွန်မြင့်တဲ့ အကြွေး (၃၀% ကျော်) ကို အရင်ရှင်းပြီး ကျန်တာတွေကို Snowball နည်းနဲ့ ဆက်ဆပ်တာမျိုးပါ။ အကောင်းဆုံးနည်းလမ်းဆိုတာ ဆုံးအောင် ဆက်လုပ်နိုင်တဲ့ နည်းလမ်း ပဲ ဖြစ်ပါတယ်။
အကြွေးဆပ်ရာမှာ အရှိန်မြှင့်ဖို့ အကြံပြုချက် ၇ ချက်
၁။ ဘတ်ဂျက်ရေးဆွဲပါ
လစဉ်ဝင်ငွေ၊ အသုံးစရိတ်ကို စာရင်းချပြီး မလိုအပ်တဲ့ အသုံးစရိတ်တွေကို ဖြတ်ပါ။ အပြင်စားတာ၊ သုံးဖြစ်ခြင်းမရှိတဲ့ subscription တွေ၊ အလိုလိုပါလာတဲ့ ဝန်ဆောင်ခတွေကို ပြန်စစ်ပါ။
၂။ ဝင်ငွေအပို ရှာပါ
အချိန်ပိုင်းအလုပ်၊ online မှာ အရောင်းအဝယ်၊ freelance၊ မသုံးတော့တဲ့ ပစ္စည်းတွေ ရောင်းချတာမျိုးက အကြွေးဆပ်ငွေကို ရှာပေးနိုင်ပါတယ်။ ရလာတဲ့ ငွေအပိုကို သုံးမပစ်ဘဲ အကြွေးဆပ်ဖို့ ဖယ်ထားပါ။
၃။ ဘောနပ်စ်နဲ့ ရတဲ့ငွေကို အကြွေးထဲ ထည့်ပါ
လစာတိုး၊ ဘောနပ်စ်၊ လက်ဆောင်ငွေတွေ ရလာရင် အကုန်မသုံးဘဲ တစ်စိတ်တစ်ပိုင်းကို အကြွေးဆပ်ဖို့ သုံးပါ။
၄။ အတိုးနှုန်း လျှော့ပေးဖို့ ညှိနှိုင်းပါ
အချို့ချေးသူတွေက အချိန်မှန်ပေးနေသူတွေကို အတိုးလျှော့ပေးတာ၊ ပေးချေမှုအစီအစဉ် ပြောင်းပေးတာတွေ လုပ်ပေးနိုင်ပါတယ်။ မေးကြည့်တာ ဘာမှ မဆုံးရှုံးပါဘူး။
၅။ အကြွေးအသစ် မယူပါနဲ့
အကြွေးဆပ်နေရင်း အသစ်ထပ်ယူနေရင် ရှေ့မတိုးဘဲ နေရာမှာပဲ ပြန်နေပါလိမ့်မယ်။ ခရက်ဒစ်ကတ်ကို ခဏဖယ်ထားတာ၊ ငွေသားနဲ့ပဲ သုံးတာမျိုး စမ်းကြည့်ပါ။
၆။ အရေးပေါ်ငွေ အသေးစား ထားပါ
အကြွေးအားလုံးမကုန်ခင်မှာတောင် အရေးပေါ်သုံးဖို့ ငွေအနည်းငယ် ဖယ်ထားတာ ကောင်းပါတယ်။ မထင်မှတ်ဘဲ ကုန်ကျစရိတ်ပေါ်လာတဲ့အခါ အကြွေးအသစ် မယူရအောင် ကာကွယ်ပေးပါတယ်။ ပထမပန်းတိုင်အနေနဲ့ ကျပ် တစ်သိန်းနှစ်သိန်းလောက်ကနေ စနိုင်ပါတယ်။
၇။ တိုးတက်မှုကို မှတ်သားပါ
လက်ကျန်လျော့လာတာကို ဇယားနဲ့ မှတ်ပါ။ အကြွေးတစ်ခု ပြီးတိုင်း ကိုယ့်ကိုယ်ကို ဆုလေးပေးပါ၊ ဒါပေမယ့် ဈေးမကြီးတဲ့ ဆုလေးပါ။ ဒီလိုလုပ်ရင် ပန်းတိုင်ရောက်ဖို့ စိတ်အားထက်သန်နေပါလိမ့်မယ်။
အကြွေးဆပ်ရာမှာ ရှောင်ရမယ့် အမှားများ
၁။ အနည်းဆုံးပေးရမယ့်ပမာဏ ကျော်လွှားမိတာ
တစ်ခုတည်းကို အာရုံစိုက်ရင်းနဲ့ ကျန်အကြွေးတွေရဲ့ အနည်းဆုံးပေးငွေကို မေ့သွားတာမျိုး မဖြစ်ပါစေနဲ့။ ဒဏ်ကြေးက ပိုအလှမ်းဝေးစေပါတယ်။
၂။ အကြွေးတစ်ခုကို ပေးဖို့ တခြားတစ်ခုကို ချေးတာ
အတိုးနှုန်းပိုမြင့်တဲ့ အရင်းအမြစ်ကနေ ချေးပြီး အကြွေးဆပ်တာမျိုးက ပြဿနာကို ပိုကြီးစေပါတယ်။
၃။ ထိမ်းချုပ်မရတဲ့ နည်းလမ်းတွေကို အားကိုးတာ
“လျင်မြန်စွာ ငွေရ” ဆိုတဲ့ ကြော်ငြာတွေ၊ ဥပဒေမဲ့ ချေးငွေတွေ၊ အမြတ်အလွန်အကျွံ ကတိပေးတဲ့ အစီအစဉ်တွေက အန္တရာယ်ရှိပါတယ်။ ဒါတွေကြောင့် အကြွေးပိုဆိုးသွားတာ အများကြီးပါ။
၄။ စိတ်ပျက်ပြီး လက်လျှော့တာ
အကြွေးဆပ်တာက အချိန်ယူရတဲ့ ခရီးတစ်ခုပါ။ တစ်လနှစ်လ မှားသွားရင်တောင် ပြန်စလို့ ရပါတယ်။
မကြာခဏ မေးလေ့ရှိသော မေးခွန်းများ (FAQ)
Q၁။ Debt Snowball နဲ့ Debt Avalanche ဘယ်ဟာက ပိုကောင်းလဲ။
သင်္ချာအရ Avalanche က အတိုးအနည်းဆုံး ပေးရပါတယ်။ ဒါပေမယ့် Snowball က စိတ်ဓာတ်အတွက် ပိုအားကောင်းလို့ လက်တွေ့မှာ ဆုံးအောင် လုပ်နိုင်သူ ပိုများနိုင်ပါတယ်။ သင့်စရိုက်နဲ့ ကိုက်ညီတာကို ရွေးပါ။
Q၂။ အကြွေးက တစ်ခုတည်းပဲ ရှိရင် ဒီနည်းတွေ လိုသလား။
မလိုပါဘူး။ အကြွေးတစ်ခုတည်းဆိုရင် အနည်းဆုံးပေးရမယ့်ပမာဏထက် ပိုပေးတာက ပိုမြန်စေပါတယ်။ နည်းလမ်းနှစ်ခုက အကြွေးအများကြီးရှိမှ ဦးစားပေးစီစဉ်ဖို့ အသုံးဝင်တာပါ။
Q၃။ နည်းလမ်းကို အလယ်မှာ ပြောင်းလို့ရလား။
ရပါတယ်။ ဒါပေမယ့် မကြာခဏ ပြောင်းနေရင် အရှိန်ပျက်တတ်ပါတယ်။ အားနည်းနေပြီဆိုမှ ပြန်သုံးသပ်ပြီး ပြောင်းတာ ပိုကောင်းပါတယ်။
Q၄။ အကြွေးဆပ်တာနဲ့ ငွေစုတာ ဘာကို အရင်လုပ်ရမလဲ။
အရေးပေါ်သုံးဖို့ ငွေအနည်းငယ် အရင်စုပါ။ ပြီးမှ အတိုးမြင့်တဲ့ အကြွေးကို ဦးစားပေးဆပ်ပါ။ ဆိုလိုတာက နှစ်ခုလုံးကို ဟန်ချက်ညီညီ လုပ်ဖို့ပါ။
Q၅။ အကြွေးအများကြီး ရှိနေပြီး ဆပ်လို့မရတော့ရင် ဘာလုပ်ရမလဲ။
ချေးထားတဲ့ အဖွဲ့အစည်းကို ဖြစ်နိုင်သမျှ စောစီးစွာ ဆက်သွယ်ပြီး ပေးချေမှုအစီအစဉ် ပြန်ညှိနိုင်မလား မေးပါ။ လိုအပ်ရင် ယုံကြည်စိတ်ချရတဲ့ ဘဏ္ဍာရေးအကြံပေးတစ်ဦးဦးနဲ့ တိုင်ပင်ပါ။
အကြွေးကို ကင်းစင်အောင် ဆပ်တာဟာ ညတွင်းချင်း ပြီးတဲ့ကိစ္စ မဟုတ်ပါဘူး။ ဒါပေမယ့် မှန်ကန်တဲ့ စနစ်တစ်ခုနဲ့ ဆက်လက်ကြိုးစားရင် ပြီးမြောက်နိုင်ပါတယ်။
Debt Snowball က အကြွေးအသေးတွေကို အရင်ရှင်းပြီး စိတ်ဓာတ်ခွန်အားရစေပါတယ်။ Debt Avalanche က အတိုးမြင့်တဲ့ အကြွေးကို အရင်ရှင်းပြီး ငွေအသက်သာဆုံး ဖြစ်စေပါတယ်။ ဘယ်နည်းကိုပဲ ရွေးရွေး အရေးကြီးဆုံးက ဒီနေ့ပဲ စလိုက်ဖို့ ပါ။
ယနေ့ စတင်ဖို့ အဆင့်ရိုးရိုး ၃ ခု
၁။ အကြွေးအားလုံးကို စာရင်းချပါ။
၂။ Snowball သို့မဟုတ် Avalanche ကို ရွေးပါ။
၃။ ဒီလအတွက် ထပ်ဆောင်းပေးနိုင်မယ့် ငွေပမာဏကို သတ်မှတ်ပြီး ဆပ်စတင်ပါ။
ခြေလှမ်းငယ်လေးက ကြီးမားတဲ့ ပြောင်းလဲမှုရဲ့ အစပါ။ ကိုယ့်ကိုယ်ကို အားပေးပြီး ဆက်လျှောက်သွားပါ။ အကြွေးကင်းစင်တဲ့ ဘဝက သင့်ကို စောင့်နေပါတယ်။
ဤဆောင်းပါးသည် အထွေထွေ ပညာပေးအချက်အလက်သာ ဖြစ်ပြီး ပရော်ဖက်ရှင်နယ် ဘဏ္ဍာရေးအကြံပေးချက် မဟုတ်ပါ။ သင့်ကိုယ်ပိုင်အခြေအနေအတွက် ဆုံးဖြတ်ချက်မချမီ အထူးပြုပညာရှင်နဲ့ တိုင်ပင်ပါ။